
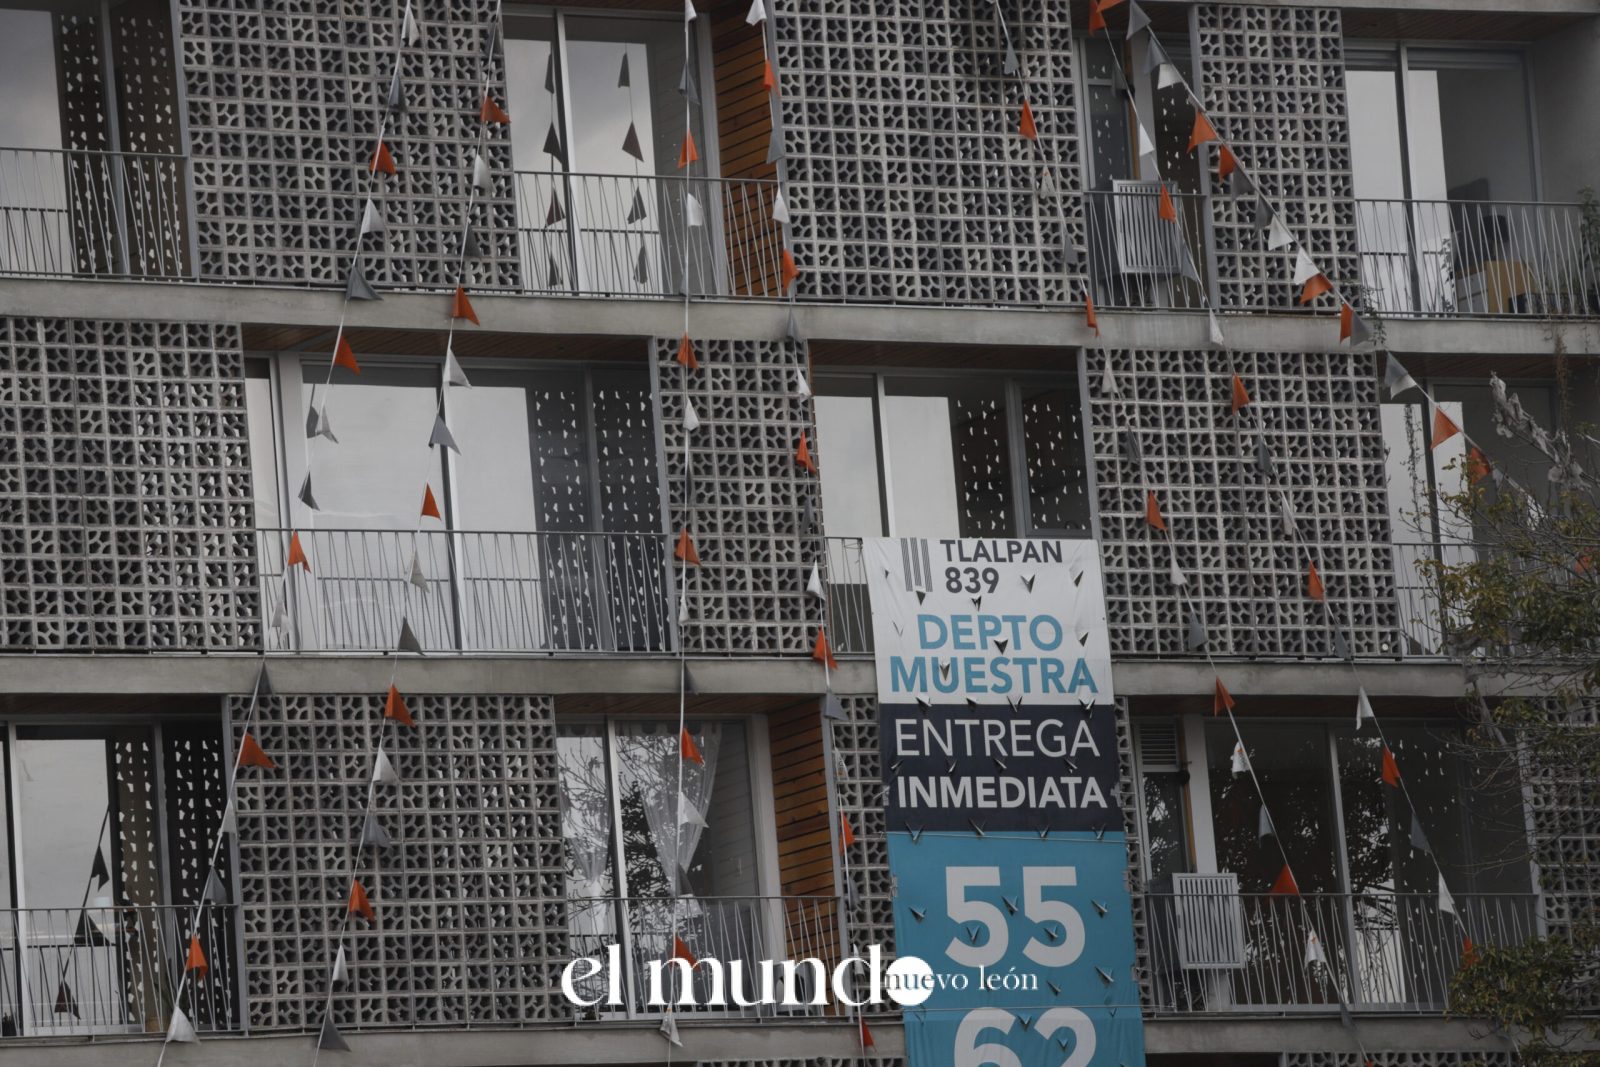
El valor de los inmuebles aumentó durante el primer semestre, pese a la reducción de las tasas hipotecarias. La vivienda económica y social registró el mayor encarecimiento, mientras la banca comercial redujo el número de créditos otorgados.
El precio de la vivienda en México aumentó 7.9 % durante el primer semestre de 2026, en comparación con el mismo periodo del año anterior. El incremento superó la inflación anual de 3.4 % registrada en junio, pese a la reducción de las tasas de interés hipotecarias.
De acuerdo con el Índice de Precios de la Vivienda de la Sociedad Hipotecaria Federal (SHF), los inmuebles adquiridos mediante financiamiento hipotecario se encarecieron 7.3 % anual durante el segundo trimestre.
El valor promedio nacional de las viviendas financiadas alcanzó 1.9 millones de pesos, equivalentes a unos 106,000 dólares. En Ciudad de México, el promedio llegó a 4.3 millones de pesos, más del doble de la cifra nacional.
El comportamiento refleja una brecha entre el crecimiento de los precios inmobiliarios y las condiciones del financiamiento. Aunque las tasas hipotecarias bajaron respecto al año anterior, el encarecimiento de los inmuebles continúa presionando el costo de acceso a una vivienda.
La vivienda económica y social registra el mayor aumento
El encarecimiento fue más pronunciado en los segmentos de vivienda económica y social. Según los datos de la SHF, sus precios aumentaron 10 % durante el primer semestre de 2026.
En contraste, la vivienda media y residencial registró un incremento de 6.7 % en el mismo periodo.
César Jiménez Galván, facilitador privado certificado en mediación inmobiliaria, atribuyó el aumento a factores como el encarecimiento de los materiales y procesos de construcción, la escasez de vivienda accesible y la demanda en ciudades industriales.
El especialista también señaló la relocalización de empresas como uno de los factores que impulsan la demanda inmobiliaria en determinadas zonas del país.
La presión sobre los precios resulta especialmente relevante para los hogares que buscan una primera vivienda. El incremento en el segmento económico y social puede dificultar el acceso a inmuebles cuyo costo ya representa una proporción considerable de los ingresos familiares.
Jiménez añadió que los convenios de mediación relacionados con compraventas y arrendamientos aumentaron aproximadamente 40 %. Según su explicación, estos mecanismos buscan ofrecer mayor certeza jurídica a propietarios e inquilinos y reducir los conflictos por incumplimientos contractuales.
El financiamiento hipotecario crece, pero de manera desigual
Durante el primer semestre de 2026 se otorgaron 243,400 créditos hipotecarios entre instituciones públicas y privadas, un aumento de 2.6 % frente al mismo periodo de 2025.
El monto total financiado alcanzó 291,400 millones de pesos, equivalentes a unos 16,260 millones de dólares, lo que representó un crecimiento anual de 7.6 %.
Sin embargo, la evolución fue distinta entre los organismos públicos de vivienda y la banca comercial.
El Infonavit y el Fondo de la Vivienda del ISSSTE (Fovissste) aumentaron conjuntamente 3.9 % el número de financiamientos otorgados. En cambio, la banca comercial registró una contracción de 1.9 %, con aproximadamente 53,400 operaciones.
Pese a la reducción en el número de créditos, los bancos incrementaron 4.3 % el monto total prestado, hasta 135,300 millones de pesos, unos 7,550 millones de dólares.
El crédito hipotecario promedio de la banca comercial se situó en 2.53 millones de pesos, equivalentes a unos 141,000 dólares. La diferencia entre el crecimiento del monto financiado y la caída de las operaciones apunta a una mayor concentración del crédito en préstamos de valor más elevado.
Las tasas hipotecarias bajan, pero los precios siguen al alza
La tasa de interés hipotecaria promedio ponderada se situó en 9.99 % en junio de 2026, frente al 10.31 % registrado un año antes, según Enrique Margain, director ejecutivo de Crédito Puente e Hipotecario de Banco Mifel y coordinador del sector hipotecario de la Asociación de Bancos de México (ABM).
La reducción de la tasa puede disminuir el costo financiero de un préstamo, aunque su efecto sobre el pago mensual depende también del monto solicitado, el plazo, las comisiones y las condiciones de cada institución.
En el mercado inmobiliario, el descenso de las tasas no se ha traducido en una reducción general de los precios. Por el contrario, el valor de las viviendas continuó creciendo por encima de la inflación durante el primer semestre.
Esta combinación puede limitar el beneficio de un financiamiento más barato: si el inmueble cuesta más, el comprador necesita solicitar un préstamo mayor o aportar una cantidad más elevada de recursos propios.
La banca prevé una recuperación hipotecaria en 2027
Las perspectivas del sector apuntan a una posible recuperación del crédito bancario durante 2027.
Fernando de Abiega, director general de SOC Asesores Financieros, estimó que la banca comercial podría alcanzar alrededor de 125,000 créditos hipotecarios el próximo año.
El directivo también anticipó que el monto financiado podría superar los 300,000 millones de pesos, en un escenario de mayor competencia entre las instituciones y recuperación gradual de la demanda.
Se trata de una previsión del sector, no de un resultado garantizado. Su cumplimiento dependerá de factores como las condiciones económicas, el comportamiento de las tasas de interés, los ingresos de los hogares y la evolución de los precios inmobiliarios.
Por ahora, los datos del primer semestre muestran dos tendencias simultáneas: la vivienda en México continúa encareciéndose, mientras el financiamiento hipotecario presenta un crecimiento moderado y desigual entre instituciones públicas y privadas.
La evolución de ambos indicadores será clave para determinar si la eventual recuperación del crédito en 2027 facilita el acceso a una vivienda o si el aumento de los precios continúa limitando la capacidad de compra de los hogares.
